

مقدمه
برای دههها، بانکها اصلیترین مسیر تأمین مالی کسبوکارها بودهاند. شرکتها برای توسعه فعالیت، خرید تجهیزات یا تأمین سرمایه در گردش، عمدتاً به دریافت تسهیلات بانکی متکی بودهاند. اما تغییرات اقتصادی، توسعه فناوری و پیچیدهتر شدن نیازهای کسبوکارها نشان داده است که مدل سنتی تأمین مالی به تنهایی پاسخگوی اقتصاد امروز نیست.
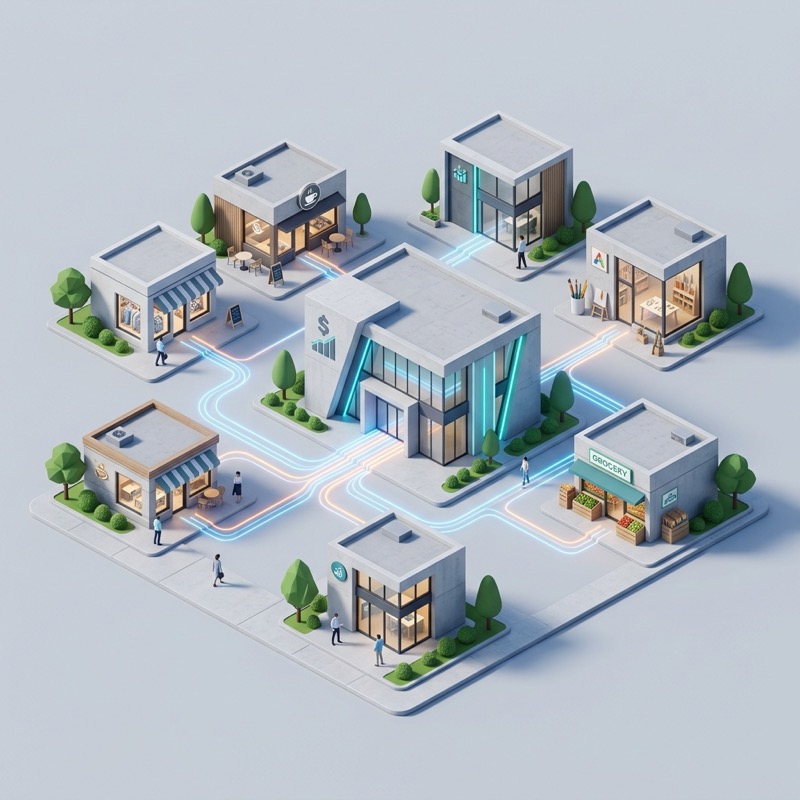
آینده متعلق به اکوسیستمهای مالی هوشمند است؛ اکوسیستمهایی که ترکیبی از بانک، فناوری، داده و ابزارهای مالی متنوع هستند.
محدودیتهای مدل سنتی تأمین مالی
مدل سنتی معمولاً بر سه عنصر استوار است:
- درخواست تسهیلات
- ارزیابی مالی شرکت
- ارائه وثیقه
این مدل اگرچه همچنان اهمیت دارد، اما محدودیتهایی دارد:
- عدم توجه کافی به جریان واقعی کسبوکار
- دشواری دسترسی بنگاههای کوچک و متوسط
- وابستگی زیاد به وثایق
- فرآیندهای طولانی
حرکت به سمت تأمین مالی هوشمند
در مدل جدید، تأمین مالی بر اساس مجموعهای از اطلاعات انجام میشود:
- دادههای فروش
- جریان معاملات
- قراردادها
- رفتار پرداخت
- اطلاعات زنجیره تأمین
به این ترتیب، تصمیم مالی دقیقتر و متناسبتر با واقعیت کسبوکار اتخاذ میشود.
اجزای اکوسیستم مالی آینده
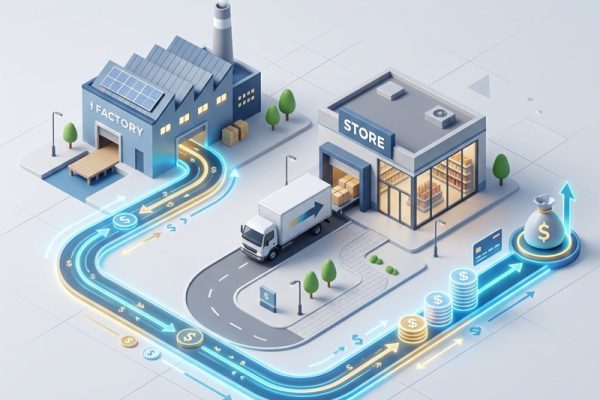
تأمین مالی زنجیره تأمین: ایجاد ارتباط مالی میان خریدار، فروشنده و نهاد مالی.
فینتکها: استفاده از فناوری برای کاهش هزینه و افزایش سرعت خدمات مالی.
لیزینگ مدرن: تأمین دارایی مورد نیاز شرکتها بدون فشار نقدینگی اولیه.
فاکتورینگ: تبدیل مطالبات آینده به نقدینگی امروز.
صندوقهای ضمانت: افزایش دسترسی بنگاهها به منابع مالی.
تغییر نقش نهادهای مالی
نهاد مالی آینده صرفاً تأمینکننده منابع نیست؛ بلکه شریک توسعه کسبوکار خواهد بود. این تغییر نقش یعنی از «چقدر وام میدهیم» به «چگونه به رشد پایدار کسبوکار کمک میکنیم».
آینده بازار مالی ایران
اقتصاد ایران برای عبور از چالشهای تأمین مالی، نیازمند توسعه ابزارهای جدید است. نهادهایی موفق خواهند بود که بتوانند:
- داده را به تصمیم مالی تبدیل کنند.
- محصولات مالی متناسب طراحی کنند.
- میان سرمایه، فناوری و کسبوکار ارتباط ایجاد کنند.
جمعبندی
آینده تأمین مالی بنگاهها، آیندهای چندلایه و هوشمند است. در این آینده، موفقترین بازیگران کسانی خواهند بود که بتوانند فراتر از تأمین منابع مالی، راهکارهای جامع برای رشد کسبوکارها طراحی کنند.